
La demanda de crédito titulizado mantiene su solidez. De hecho, creemos que el mercado de 1,3 billones de dólares al que actualmente pueden acceder los inversores europeos seguirá creciendo gracias a unos fundamentales de alta calidad, una baja correlación con la renta fija tradicional, una exposición predominantemente a tipos variables y una prima de diferencial que históricamente ha compensado la complejidad estructural, y no una menor calidad crediticia. A continuación, Sid Chhabra, Lucy Best y Tom Mowl, de RBC BlueBay Asset Management, explican qué es el crédito titulizado y cómo funciona.
Aquí puede descargar la guía completa, donde también analizan las razones para invertir en la clase de activo, las protecciones estructurales, las distintas formas de acceso y los riesgos que los inversores deben tener en cuenta.
En esta página sobre crédito titulizado, encontrará más información sobre la clase de activo.
¿Qué es la titulización?
La titulización es un proceso que consiste en agrupar activos individuales y emplear los flujos de caja que generan para emitir bonos negociables, conocidos como «títulos respaldados por activos» o «bonos de titulización». Desempeña una doble función:
- Por un lado, permite a las entidades originadoras (bancos y otras entidades de financiación) diversificar sus fuentes de financiación y destinar el capital liberado a nuevas operaciones de crédito, un proceso clave para el funcionamiento de la economía real. Esto lo hacen manteniendo una parte significativa del riesgo económico, lo que contribuye a alinear sus intereses con los de los inversores.
- Por otro lado, ofrece a los inversores acceso a flujos de caja diversificados vinculados a la economía real, como pagos de hipotecas, créditos al consumo y préstamos a empresas que de lo contrario serían inaccesibles o ilíquidos.
¿Cómo funciona la titulización en la práctica?
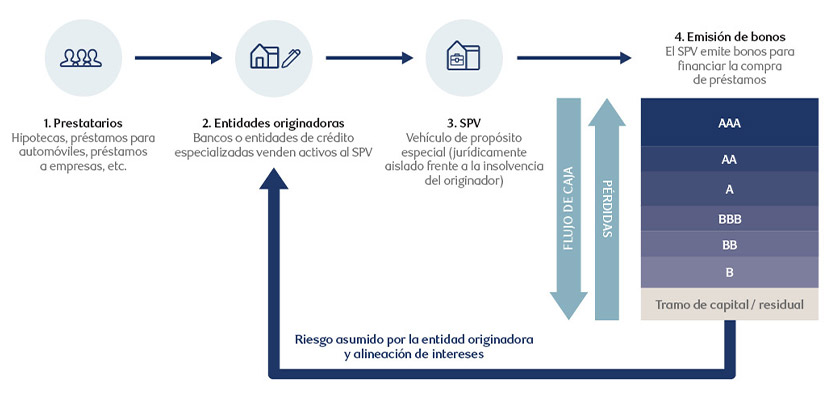
El primer paso del proceso de titulización se produce cuando la entidad originadora (por ejemplo, un banco que ha emitido hipotecas vinculadas a activos inmobiliarios) acepta vender los activos a una sociedad instrumental o vehículo de propósito especial (SPV, por sus siglas en inglés). Dicho vehículo mantiene los activos en una estructura jurídica independiente de la entidad originadora, lo que significa que, incluso si esta última entrase en quiebra, los derechos de cobro de los inversores sobre los activos subyacentes estarían protegidos. La sociedad instrumental utiliza esos activos como respaldo para emitir bonos que se colocan entre los inversores.
Gráfico 1: Cómo funciona la titulización
RBC BlueBay Asset Management, a 29 de julio de 2026. Únicamente a efectos ilustrativos.
Los activos subyacentes, que son las garantías (o colateral), generan flujos de caja, que la sociedad instrumental convierte en títulos con distintas características de riesgo y rentabilidad mediante un proceso de división en varios tramos («tranching»). Esto establece un orden de prelación que determina qué inversores cobran primero en cada periodo de pago y cuáles absorben primero las pérdidas si los flujos de caja resultan insuficientes.
Este es el proceso que muestra el gráfico 1. La estructura está expresamente diseñada para permitir que los titulares de deuda más sénior queden protegidos por los tramos subordinados situados por debajo de ellos, aun cuando una parte de los préstamos subyacentes entren en impago. Aunque el nivel de refuerzo crediticio puede variar en función del subtipo de activo y la región, su característica común es que los tramos sénior, que representan el nivel más alto de la jerarquía crediticia, cuentan con un elevado nivel de protección frente a impagos.
Evaluación de una agencia de calificación independiente
Estas estructuras se someten a la evaluación de una agencia de calificación crediticia independiente. Los bonos más sénior suelen tener la calificación AAA y ofrecen el nivel de rendimiento más bajo, lo que refleja su mayor protección estructural. A partir de ahí se emiten bonos con calificaciones progresivamente más bajas y cada uno ofrece rendimientos potenciales más elevados como compensación por asumir un mayor riesgo. En vez de un cupón fijo, la mayoría de los bonos titulizados pagan un cupón a tipo variable, normalmente expresado como un diferencial sobre un tipo de interés de referencia, como el Euribor1, el SONIA2 o el SOFR3.
En el caso concreto de las obligaciones garantizadas por préstamos (CLO), que están respaldadas por préstamos corporativos preferente garantizados, existe un tramo adicional de primera pérdida (tramo de capital) que tiene un rango inferior a los bonos con calificación. Dicho tramo representa la participación residual en los activos de la sociedad instrumental, una vez satisfechas todas las demás deudas. No paga un cupón fijo, sino que recibe los flujos de caja que queden disponibles después de haber pagado todos los tramos con calificación. El tramo de primera pérdida entraña el riesgo más alto, ya que es el primero en asumir pérdidas si los flujos de caja resultan insuficientes. Aunque existen otros tipos de activos titulizados con un tramo de primera pérdida, este suele estar en manos de la entidad originadora y, por lo general, no es objeto de negociación activa.
¿Cuáles son los principales subsectores del crédito titulizado?
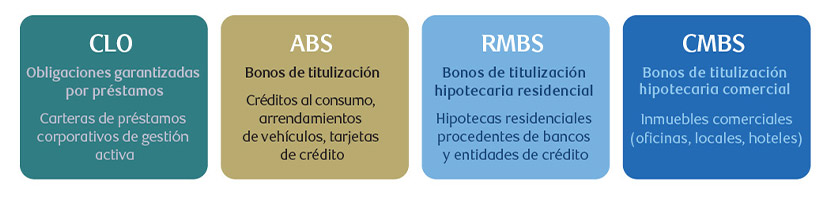
Los activos subyacentes empleados en la titulización representan las garantías que respaldan los bonos. Las sociedades instrumentales suelen centrarse en un solo tipo de garantías que presenta características económicas y un patrón de amortización de deuda similares. En el gráfico 2 se muestran las principales categorías, o subclases de activos, del crédito titulizado.
Gráfico 2: Categorías del crédito titulizado
Source: RBC Global Asset Management
En última instancia, las siglas indican el tipo de activos que respaldan los bonos. Lo que tienen en común es que todos presentan la obligación contractual de realizar pagos. Se emplean para abonar los pagos de los cupones y el principal a los inversores que poseen los títulos.
¿Qué oportunidades ofrece el crédito titulizado a los inversores europeos?
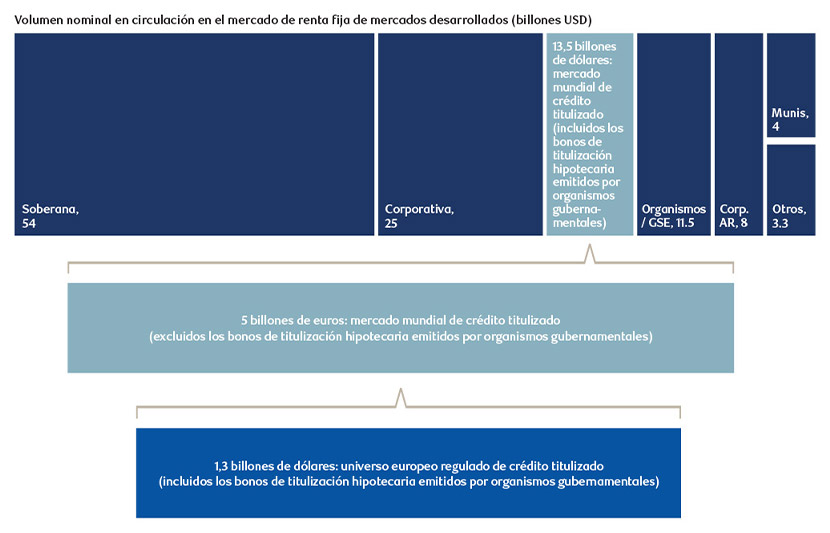
El constante crecimiento y desarrollo del mercado de crédito titulizado han convertido a la clase de activo en una opción de inversión plenamente consolidada. El volumen de activos titulizados a escala mundial se sitúa ya en unos 13,5 billones de dólares. Si se excluyen los bonos de titulización hipotecaria emitidos por organismos gubernamentales, que no entrañan riesgo de crédito y funcionan como productos de tipos de interés más que como instrumentos de crédito, el volumen total asciende a unos 5 billones de dólares, de los cuales 1,3 billones corresponden al universo europeo de inversión regulado.
Gráfico 3: El crédito titulizado en el marco de la renta fija
RBC Global Asset Management, MSCI, a 30 de junio de 2026
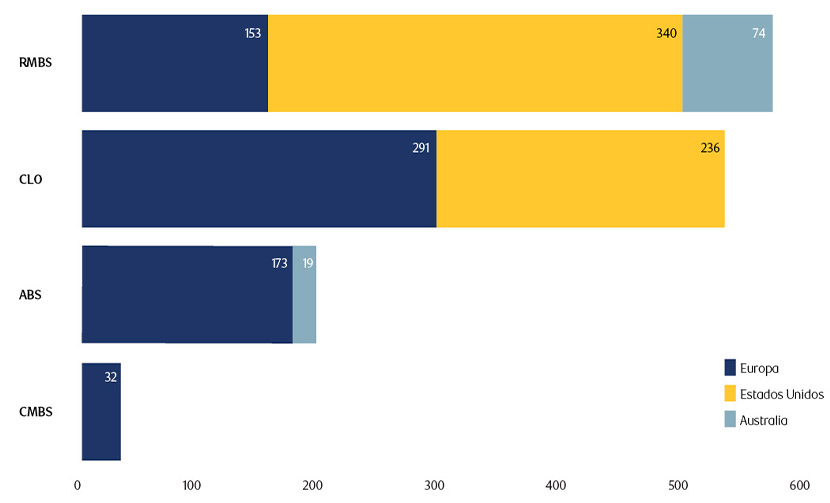
El gráfico siguiente desglosa este mercado por subclase de activos de crédito titulizado y región.
Gráfico 4: Universo europeo de inversión regulado por sector y región
RBC Global Asset Management, MSCI, a 30 de junio de 2026
1 Tipo de interés interbancario del euro
2 Sterling Overnight Index Average: índice medio del tipo de interés a un día en libras esterlinas
3 Secured overnight financing rate: tipo de financiación garantizada a un día