


Analizamos las razones para invertir en la clase de activo, las protecciones estructurales, las distintas formas de acceso y los riesgos que los inversores deben tener en cuenta. Y lo hacemos de la mano de Sid Chhabra, Lucy Best y Tom Mowl, de RBC BlueBay Asset Management.
Aquí puede descargar la guía completa, donde también explicamos qué es el crédito titulizado, cómo funciona, cuáles son sus principales categorías y qué oportunidades ofrece a los inversores europeos. En esta página sobre crédito titulizado, encontrará más información sobre la clase de activo.
Razones para invertir en crédito titulizado
El crédito titulizado puede ofrecer a los inversores diversas ventajas importantes:
- Atractiva generación de rentas: el crédito titulizado suele ofrecer un rendimiento más elevado que otras inversiones de renta fija tradicionales con calificación similar.
- Protección estructural: sus características crean múltiples capas sucesivas de absorción de pérdidas, lo que protege a los titulares de bonos sénior incluso en escenarios en los que un porcentaje considerable de las garantías subyacentes incurre en impago.
- Ventajas de diversificación: el crédito titulizado ofrece una mayor diversificación entre prestatarios, sectores y zonas geográficas dentro de la cartera de activos subyacentes, lo que reduce el riesgo de concentración en un solo emisor frente al crédito tradicional. Los activos subyacentes más orientados al consumo también incorporan factores de riesgo que son estructuralmente distintos del riesgo de crédito corporativo, lo que amplía la diversificación general de la cartera.
- Menor duración que las inversiones tradicionales en crédito: la estructura predominantemente de tipo variable que presentan los bonos titulizados, unida a unos vencimientos efectivos normalmente más cortos, permite que sean menos sensibles a las fluctuaciones de los tipos de interés en comparación con las exposiciones crediticias tradicionales de renta fija.
- Una oportunidad en gestión activa: las diferencias entre las distintas subclases de activos, junto con las ineficiencias del mercado, puede crear oportunidades para que los gestores activos con conocimientos especializados y amplios recursos aporten valor añadido. Por ejemplo, pueden invertir en distintas subclases de activos para acceder a oportunidades potenciales e incorporar una mayor diversificación.
El perfil exacto de riesgo y rentabilidad variará en función de los activos subyacentes que generen los flujos de caja de los títulos.
Protecciones estructurales en el crédito titulizado y diferencias con el crédito corporativo
La estructura titulizada integra múltiples niveles independientes de protección crediticia, de naturaleza muy distinta al perfil de riesgo asociado a un único deudor que caracteriza a la deuda corporativa. Estos mecanismos de protección quedan recogidos contractualmente en la documentación de la operación y se articulan a través de vehículos de propósito especial jurídicamente independientes, en lugar de depender de la solidez del balance de un único emisor. Entre ellos cabe destacar los siguientes:
La subordinación
Se establece mediante el proceso de división en tramos, que organiza el capital en distintos niveles de prelación (de primera pérdida, mezzanine y sénior), cada uno de ellos con una posición determinada en el orden de absorción de pérdidas. El tramo de primera pérdida absorbe en primer lugar las pérdidas sobre los activos subyacentes, seguido de los tramos mezzanine, antes de que estas puedan llegar a afectar a los bonos sénior. A diferencia del crédito corporativo, donde la recuperación depende del valor residual de una empresa que se encuentra en dificultades financieras, los inversores en crédito titulizado se benefician de un conjunto específico de activos de garantía y de unas reglas de asignación de pérdidas definidas contractualmente.
El exceso de margen
Es la diferencia entre los ingresos por intereses generados por el conjunto de activos de garantía y los cupones que deben abonarse a los titulares de los bonos, más los gastos de la operación, actúa como primera línea de defensa, ya que absorbe las pérdidas de los activos de garantía a medida que se producen, antes de que se erosione la protección derivada de la subordinación.
Funciona como un mecanismo dinámico de mejora crediticia que se va reponiendo a medida que se genera nuevo exceso de margen, y actúa conjuntamente con la subordinación: el exceso de margen absorbe las pérdidas habituales de la cartera de activos de garantía, preservando la capacidad de protección de cada tramo ante escenarios de tensión más graves. La deuda corporativa no cuenta con ningún mecanismo comparable que desvíe automáticamente los flujos de caja del emisor para absorber pérdidas en beneficio de los titulares de los bonos.
Las características de los activos de garantía
Aportan una protección adicional. En muchas clases de activos, como las hipotecas residenciales, el prestatario mantiene una participación de capital en el activo financiado, por ejemplo, mediante la aportación inicial realizada para la compra de la vivienda y cualquier revalorización posterior, que debe agotarse por completo antes de que las pérdidas puedan afectar a la operación. Además, las carteras titulizadas suelen estar expuestas a cientos o miles de prestatarios, zonas geográficas y sectores, lo que reduce de forma significativa el riesgo de concentración en un solo emisor propio de las carteras de deuda corporativa.
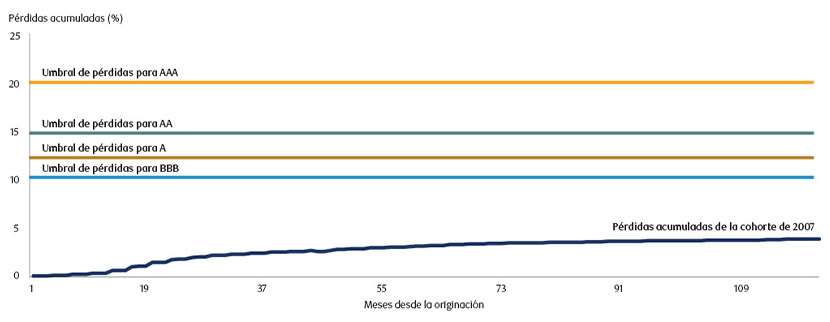
Estas estructuras pueden brindar a los inversores una sólida protección frente a las pérdidas, incluso en escenarios de tensión. El gráfico que aparece a continuación, que corresponde a bonos de titulización hipotecaria residencial del Reino Unido, muestra el nivel de pérdidas acumuladas que tendría que alcanzarse para que los inversores de los distintos tramos sufrieran pérdidas. Ni siquiera en las hipotecas emitidas en 2007, el año más complicado de los últimos 30 años, se registraron pérdidas acumuladas superiores al 5%, un nivel insuficiente para afectar a los tramos con grado de inversión, como se observa en el gráfico 1.
Gráfico 1: Las sólidas estructuras protegen a los inversores frente a las pérdidas, incluso en escenarios de tensión (ejemplo de los bonos de titulización hipotecaria residencial del Reino Unido)

Fuente: RBC BlueBay Asset Management. Únicamente a efectos ilustrativos. No se trata de una recomendación de compra o venta de valores concretos.
El mercado de crédito titulizado en general ha evolucionado desde 2007 y ahora incluye, entre otras cosas, un mayor refuerzo crediticio. En consecuencia, en algunos bonos europeos de titulización hipotecaria residencial con calificación AAA actuales, el tramo AAA no sufriría una pérdida a menos que incurrieran en impago como mínimo el 80% del conjunto de préstamos subyacentes. Es una situación que nunca se ha producido en crédito titulizado europeo. En el caso de determinadas obligaciones garantizadas por préstamos con calificación BBB, el umbral de pérdidas equivale aproximadamente al doble de las peores tasas de impago observadas durante la crisis financiera mundial.
El desapalancamiento natural
Es otro rasgo distintivo del crédito titulizado, que no tiene equivalente directo en deuda corporativa. A medida que los préstamos subyacentes van amortizando el capital, los pagos se distribuyen según el orden de prelación, pagándose primero los tramos sénior. Así pues, aumenta automáticamente el nivel de subordinación que protege a los tramos con calificaciones inferiores. Un bono emitido inicialmente con una calificación A puede acumular con el tiempo una protección crediticia suficiente como para cumplir los requisitos de una calificación A+ o AA y ser objeto de una mejora de calificación.
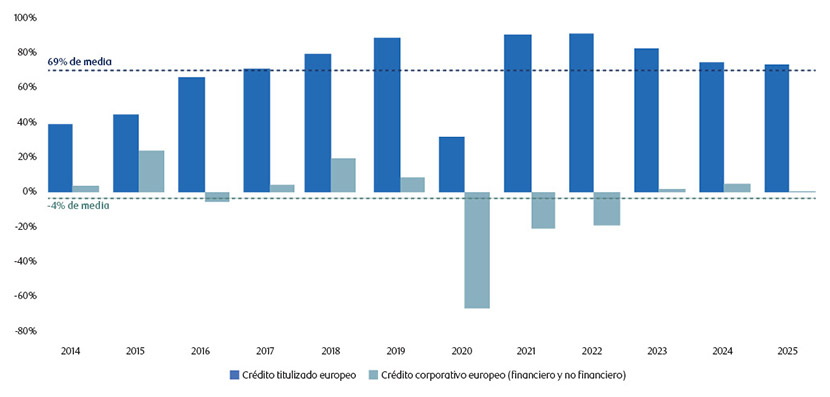
Esta dinámica estructural explica por qué el crédito titulizado europeo ha generado, históricamente, más mejoras de calificación que rebajas, mientras que en los mercados de crédito corporativo ocurre lo contrario, a tenor del patrón observado. El gráfico 2 muestra esta evolución.
Gráfico 2: Ratio histórico de mejoras/rebajas de calificación del crédito titulizado de la UE y el crédito corporativo

Fuente: Morgan Stanley, RBC BlueBay Asset Management a 31 de diciembre de 2025. Únicamente a efectos ilustrativos. No se garantiza que las tendencias representadas o descritas en el presente documento vayan a continuar en el futuro.
Desde la perspectiva del inversor, y en igualdad del resto de condiciones, el riesgo asociado a una cartera de bonos titulizados es inferior al final de cada año que al inicio. Además, los gestores activos pueden identificar los bonos que se aproximan al umbral de mejora de calificación y posicionarse antes de que se produzca la compresión de diferenciales que suele registrarse.
¿Cómo se accede al crédito titulizado?
Inversión directa en bonos: los inversores pueden adquirir directamente tramos específicos de bonos de titulización, bonos de titulización hipotecaria residencial, bonos de titulización hipotecaria comercial y obligaciones garantizadas por préstamos. Sin embargo, dados los elevados importes mínimos de inversión y la capacidad de análisis que se precisa para evaluar las estructuras y las carteras de activos subyacentes, esta opción solo es adecuada para grandes inversores institucionales que cuenten con equipos especializados en crédito estructurado.
Cuentas gestionadas de manera independiente / mandatos segregados: los gestores de activos pueden ofrecer carteras personalizadas para determinados clientes. Estos productos ofrecen la ventaja de una mayor personalización, aunque suelen exigir importes mínimos de inversión.
Fondos de inversión colectiva: existen tres tipos:
- Fondos abiertos: ofrecen una liquidez diaria o semanal y límites de inversión mínima más bajos; además, proporcionan una exposición diversificada a distintos tramos de bonos de titulización, bonos de titulización hipotecaria residencial, bonos de titulización hipotecaria comercial y obligaciones garantizadas por préstamos, donde gestores especializados se encargan de la selección de títulos, el análisis estructural y la vigilancia continua.
- Fondos cerrados: pueden invertir en activos menos líquidos, pero más especializados.
- Fondos cotizados o ETF: ofrecen una exposición líquida a la clase de activos, pero suelen centrarse más en obligaciones garantizadas por préstamos de categoría sénior, por lo que pueden carecer de la diversificación que ofrecen otras estrategias.
Posibles riesgos
El crédito titulizado entraña varios riesgos importantes que los inversores deben tener en cuenta. Entre ellos figuran los siguientes:
Duración del diferencial
Aunque la duración de tipos de interés suele ser baja, la duración de los diferenciales es más relevante. El aumento de los diferenciales puede provocar una caída de los precios ajustados al valor de mercado, con independencia de la evolución de los activos subyacentes. Los tramos sénior con una amortización más rápida se ven menos afectados.
Riesgo de crédito
El crédito titulizado está respaldado por garantías observables y cuenta con mecanismos de protección estructural capaces de absorber las pérdidas antes de que lleguen a los tramos sénior. En el caso de los tramos con grado de inversión, debe examinarse sobre todo el tipo de garantía: la deuda sénior de obligaciones garantizadas por préstamos, los bonos de titulización vinculados al consumo y los bonos de titulización hipotecaria comercial presentan perfiles de riesgo diferentes, por lo que requieren un análisis especializado.
Riesgo de liquidez y de valoración a precios de mercado
La liquidez en el mercado secundario, particularmente la de los tramos mezzanine y de primera pérdida de las obligaciones garantizadas por préstamos, puede deteriorarse en entornos de aversión al riesgo, como ocurrió durante la crisis financiera mundial y en marzo de 2020. Los diferenciales de compra y venta pueden aumentar, de modo que los inversores que se vean obligados a vender pueden materializar pérdidas de valoración incluso en posiciones con fundamentales sólidos.
Riesgo de amortización anticipada y de ampliación del plazo
Especialmente relevante para los bonos de titulización hipotecaria residencial y los bonos de titulización vinculados al consumo. Una caída de los tipos puede acelerar las amortizaciones anticipadas, lo que comprimiría los rendimientos y forzaría la reinversión con diferenciales más bajos. Una subida de tipos puede ralentizarlas, lo que ampliaría la duración más de lo previsto. La gestión activa puede desempeñar un papel clave a la hora de gestionar esta dinámica, sobre todo en los bonos de titulización hipotecaria residencial y los bonos de titulización vinculados al consumo.
Diseño estructural
Las normas que determinan la distribución de los flujos de caja y la absorción de pérdidas vienen incorporadas en la propia estructura. A diferencia de la deuda corporativa, los precios se determinan a partir de las cotizaciones de los intermediarios y de hipótesis simuladas sobre el comportamiento de los prestatarios y las tasas de impago. Acertar con la estructura es tan importante como acertar con la opción de crédito que elijamos.
Aunque estos riesgos, en su conjunto, son relevantes, también pueden gestionarse Para los inversores que posean el horizonte temporal y la tolerancia al riesgo adecuados, las características estructurales del crédito titulizado pueden ofrecer, a nuestro juicio, una rentabilidad atractiva frente a otras alternativas corporativas con calificación equivalente.
Crédito titulizado: una clase de activos consolidada que merece un análisis más detallado
La demanda de crédito titulizado mantiene su solidez. De hecho, creemos que el mercado de 1,3 billones de dólares al que actualmente pueden acceder los inversores europeos seguirá creciendo gracias a unos fundamentales de alta calidad, una baja correlación con la renta fija tradicional, una exposición predominantemente a tipos variables y una prima de diferencial que históricamente ha compensado las particularidades estructurales de estos activos, y no una menor calidad crediticia.
Otra ventaja estructural que observamos es la ampliación de la base de inversores institucionales. Se espera que los cambios normativos en el sector asegurador de Europa y el Reino Unido impulsen la demanda durante los próximos tres a cinco años. Esta tendencia también se está extendiendo más allá de Europa, dado el creciente interés que muestran los inversores en distintas partes de Asia, Estados Unidos y Oriente Próximo.
Una base de inversores más amplia y diversificada mejora la liquidez, reduce los costes de transacción y ofrece una demanda más estable durante los distintos ciclos de mercado. Este entorno refuerza las posibles ventajas de invertir en crédito titulizado.